Mostrando entradas con la etiqueta monetarismo. Mostrar todas las entradas

miércoles, 14 de diciembre de 2016

Milton Friedman sobre el verdadero Patrón Oro


Milton Friedman nunca se ha caracterizado por defender irrestrictamente el Patrón Oro sino al contrario, lo ha criticado por sus supuestos "altos costos" de recursos (Friedman, 2002 [1962]: 42). Sin embargo, Friedman (1976) luego admitiría correctamente cuál sería la forma de un auténtico Patrón Oro (traducción mía): 

Un real y verdadero Patrón Oro tiene muchas ventajas. Si tal patrón pudiera existir, sería uno en el que el oro fuera literalmente dinero y el dinero literalmente oro. En el cual las transacciones serían hechas literalmente en términos del propio metal amarillo o piezas de papel que fueran 100 por ciento certificados de almacén de oro. Bajo un Patrón Oro de este tipo, o uno ligeramente modificado, los gobiernos tendrían muy poca libertad de acción para adoptar política monetaria. 

Luego, también describía cómo posteriormente a 1914, y con el abandono del Patrón Oro Clásico, jamás se retornó a un verdadero Patrón Oro (traducción mía): 

El Patrón Oro que emergió luego de la Primera Guerra Mundial era mucho más débil de lo que supo ser antes y se debilitó todavía más luego de 1934. Era copiosamente endeble porque los gobiernos se estaban convirtiendo en criaturas muy diferentes. De ser elementos menores en la economía, con presupuestos pequeños y poca intervención, pasaron a jugar un rol cada vez mayor y a aceptar ser más y más responsables del curso de los eventos. 

Pasamos de un Patrón Oro real o, al menos, una aproximación a uno; a un sistema que he llamado un pseudo Patrón Oro, un Patrón Oro falso. Un sistema en el cual, en lugar del oro ser dinero y determinar la política del país, el oro era una mercancía cuyo precio era fijado por los gobiernos. En lugar de dejar que los flujos de entrada y salida de oro dominaran la política monetaria doméstica, era la política monetaria doméstica la que ahora determinaba qué ocurría con el precio del oro y con los flujos del metal. 

Sin entrar en discusión de cosas muy cuestionables sobre su artículo (por ejemplo, si es correcta o no su tesis de que no se puede ni es "deseable" retornar a algo similar al Patrón Oro Clásico hasta que el gobierno vuelva a ser 10 % del PBI y que reine el laissez faire), incluso el lider de la Escuela de Chicago reconoce que luego de 1914 solo se impusieron pseudo Patrones Oro (como el Patrón de Cambio Oro I y el Patrón de Cambio Oro II). 


Friedman, Milton (2002 [1962]), Capitalism and Freedom: Fortieth Anniversary Edition. Chicago: The University of Chicago Press.

Friedman, Milton (1976), "Has Gold Lost Its Monetary Role?". En Meyer, Feldberg; Kate Jowell y Stephen Mulholland Eds. (1976) Milton Friedman in South Africa. Cape Town and Johannesburg: Graduate School of Business of the University of Cape Town and The Sunday Times. 34-41.

viernes, 2 de diciembre de 2016

El mito de que el Patrón Oro causó la Gran Depresión

 
Si en algo coinciden monetaristas, keynesianos y demás variantes de buena parte del mainstream (corriente principal) económico es en culpabilizar al Patrón Oro de la Gran Depresión de los 30s. Ya sea porque supuestamente el Patrón Oro tenía "defectos inherentes" restringiendo la política monetaria gubernamental que lo hicieron fallar y colapsar el sistema financiero (keynesianos) o debido a que, por razones políticas o sociales, no se aplicaron las "reglas de juego" del Patrón Oro al esterilizar los flujos de oro, lo que lanzó la economía al precipicio (monetaristas).
 
Como correctamente señala Salerno (2010: 580), el caso en contra del Patrón Oro, como culpable de causar la Gran Depresión, agravarla, propagarla internacionalmente y retrasar la recuperación; es de principio a fin un caso de error de identificación.
 
Lo que fracasó en los años 20s y 30s ni era el Patrón Oro Clásico y ni siquiera era un Patrón Oro verdadero. El Patrón Oro Clásico ya había sido destruido por las políticas del gobierno luego de 1914 y jamás volvió, nunca.
 
El sistema monetario que causó los problemas fue un pseudo Patrón Oro inflacionario y manipulado por los gobiernos y los bancos centrales: el Patrón de Cambio Oro.
 
Tanto el banco central manipulando el Patrón de Cambio Oro (inflando el crédito en los 20s, causando el auge artificial e intentando inflar durante la crisis) como las políticas intervencionistas del gobierno (sobre precios y salarios) fueron los causantes de la mayor catástrofe económica del siglo XX en Estados Unidos y el resto del mundo.
 
No fue el oro, fue el Estado.


Salerno, Joseph T. (2010) Money, Sound and Unsound. Auburn, Alabama: Ludwig von Mises Institute.

martes, 7 de julio de 2015

Cuando "la causa" de la Gran Depresión NO provocó una gran depresión


La explicación más extendida sobre las causas del cataclismo de 1929-1933 en Estados Unidos es la monetarista y dice, en general, algo así: la Gran Depresión fue causada por la Reserva Federal (FED) debido a que no hizo lo suficiente para evitar que la cantidad de dinero se contraiga un tercio (Friedman y Schwartz, 1963: 352) y que el número de bancos también lo haga en la misma medida (Friedman y Schwartz, 1963: 299). De allí viene el comentario de Friedman de que por cada 3 dólares en depósito que había en 1929, solo quedaban 2 dólares en 1933. Y por cada 3 bancos de 1929, existían solo 2 en 1933.

En este blog hemos revisado la visión de la Escuela Austriaca de Economía sobre la Gran Depresión. La misma no culpa a la contracción monetaria en sí (de hecho, demuestra que la FED hizo todo cuanto pudo para reinflar el crédito), sino a la política del gobierno de Hoover y a los intentos de la Reserva Federal de mantener artificialmente altos precios y salarios.

Sin embargo, hay un caso histórico que sirve para ilustrar que la explicación austriaca tiene mucho más sentido para comprender los hechos acaecidos en los años 30s que la monetarista.

Casi a mediados del siglo XIX en Estados Unidos ocurrió un ciclo económico cuya fase de contracción se comienza a manifestar con el pánico de 1837. Sin meternos demasiado en cuales fueron las causas, veamos como se desarrollaron los hechos posteriores.

Dado que, en general, no hay datos completamente seguros de los hechos concernientes al siglo XIX; siempre es bueno usar varias fuentes o una sola que haga un análisis con ese criterio. Friedman y Schwartz (1970: 231-32) enseñan tres fuentes diferentes de oferta monetaria para los años previos a 1867. El siguiente cuadro las muestra para el periodo 1837-1843:

Oferta Monetaria de Estados Unidos, 1837-1843 según
autores. Fuente Friedman y Schwartz (1970: 231-32)
Noten que todas registran una caída de más de un tercio en la oferta monetaria, desde el pico de 1838 hasta el valle de 1842. Lo mismo que ocurrió en el periodo 1929-1933 y que, según los monetaristas, fue la causa principal del cataclismo de la Gran Depresión. Los propios Friedman y Schwartz mencionan el episodio del siglo XIX (Friedman y Schwartz, 1963: 299-300), aunque el trabajo más importante sobre esa crisis es el de Temin (1969) y su estimación de la oferta monetaria también se encuentra en Temin (1968). Veamos algunos datos de ese periodo:
  • La oferta monetaria se redujo un 34,2 % entre 1839 y 1842. Es decir, la cantidad de dinero se contrajo un tercio en 1839-1842 
  • La cantidad de bancos se redujo en un 23 %, incluyendo el Banco de Estados Unidos. O sea, un cuarto de los bancos colapsaron (Rothbard, 2002: 101; Salerno, 2010: 277 basados en Temin, 1969) 
  • Según Measuring Worth, el índice de precios al consumidor cayó un 12,4 % entre 1839 y 1842 y, si tomamos hasta 1843, bajó un 20,5 %. Mientras tanto, los precios mayoristas se desplomaron un 42 % (Rothbard, 2002: 101; Salerno, 2010: 277 basados en Temin, 1969) 
  • De acuerdo con Measuring Worth, el PBI real (en dólares de 2009) aumentó un 5,8 % entre 1839 y 1842. Y, si tomamos 1839-1843 (porque hasta 1843 los precios aún seguían bajando), el PBI real creció 11 % 
  • El consumo real aumentó 21 % entre 1839 y 1843 (Rothbard, 2002: 103; Salerno, 2010: 277-78 basados en Temin, 1969) 
  • Sin embargo, la inversión bruta real se desplomó un 23 % en 1839-1843 (Rothbard, 2002: 103; Salerno, 2010: 278 basados en Temin, 1969) 
¿Cual fue el "secreto" para que factores similares a los que causaron la Gran Depresión no provocaran en 1839-1843 un cataclismo similar al de 1929-1933? Simple, no hubo intervención estatal para evitar que salarios y precios se ajustaran a la situación económica y monetaria. Es decir, los salarios eran flexibles (Rothbard, 2002: 103-04; Salerno, 2010: 277-78). Como dice Margo (2000: 159): "Los salarios nominales antes de la Guerra Civil eran flexibles en respuesta a shocks nominales o reales sostenidos, pero no de inmediato."

En conclusión, para los monetaristas la causa principal del colapso de la Gran Depresión en 1929-1933 fue (que la FED permitió) la reducción de un tercio de la cantidad de dinero en ese periodo con las quiebras bancarias. Sin embargo, en 1838-1842 la cantidad de dinero también se redujo en más de un tercio, junto con una desaparición importante de bancos y una deflación fenomenal, sin causar un cataclismo ni remotamente similar. Es decir, sin desempleo masivo y permanente del 25 %, sin una caída catastrófica del PBI real, sin una reducción descomunal del consumo real. Por supuesto, la crisis no fue un paseo por el parque. Gente quedó temporalmente desempleada y mucha riqueza se perdió en mala inversión.

La brutal caída de la inversión real refleja la muy saludable liquidación de las malas inversiones del auge previo (Salerno, 2010: 278) y la flexibilidad de salarios explica que, aun con una contracción monetaria, quiebras bancarias y una deflación similares; la economía pudo funcionar en el siglo XIX sin colapsar como en los años 30s del siglo XX.

Como ya se aclaró, la contracción monetaria y la quiebra de bancos per se no fue la causa de la Gran Depresión. Sino los esfuerzos del gobierno (y de la FED) para evitar el reajuste de precios y salarios relativos.


Friedman, Milton y Schwartz, Anna J. (1963) A Monetary History of the United States, 1867-1960. Princeton, NJ: Princeton University Press. 1993.

Friedman, Milton y Schwartz, Anna J. (1970) Monetary Statistics of the United States: Estimates, Sources, Methods. New York: Columbia University Press for the National Bureau of Economic Research.

Margo, Robert A. (2000) Wages and Labor Markets in the United States, 1820-1860. Chicago: University of Chicago Press.

Rothbard, Murray N. [Salerno, Joseph T. Ed.] (2002) A History of Money and Banking in the United States: The Colonial Era to World War II. Auburn, Alabama: Ludwig von Mises Institute.

Salerno, Joseph T. (2010) Money, Sound and Unsound. Auburn, Alabama: Ludwig von Mises Institute.

Temin, Peter (1968) "The Economic Consequences of the Bank War". Journal of Political Economy. Vol. 76, No. 2, 257-274.

Temin, Peter (1969), The Jacksonian Economy (The Norton essays in American history). New York: W. W. Norton & Company.

viernes, 8 de mayo de 2015

La FED en 1929-1933: Ni pasiva ni contractiva


Una de las explicaciones más extendidas sobre las causas de la Gran Depresión es, por lejos, la monetarista expuesta en el trabajo clásico de Friedman y Schwartz (1963). La cual establece, básicamente, que la Gran Depresión en Estados Unidos se debió a que la Reserva Federal deliberadamente no actuó lo suficiente para evitar la contracción monetaria. Es decir, la política de la FED en los 30s fue "en gran medida, pasiva" y "mató de hambre monetariamente" al país debido a las ideas "liquidacionistas" y a la lucha de poder interna de los sucesores de Benjamin Strong. Como vamos a ver a continuación, los economistas austriacos, por el contrario, dicen que la FED fue consistentemente inflacionaria durante el periodo 1929-1933 (Anderson, 1949; Rothbard, 1963, 2002; Salerno, 1999; Herbener, 2014).

La contracción (deflación) monetaria

Comencemos con los hechos: nadie niega, ni siquiera los economistas austriacos, que hubo una contracción monetaria en el periodo 1930-1933. De hecho, podemos ver la oferta monetaria austriaca (de Rothbard) de la época, con diciembre de 1929 igual a 100, y observaremos el colapso. Solo en este hecho evidente, Rothbard coincide con los monetaristas. En lo que no están de acuerdo, sin embargo, es en las causas del colapso.

Oferta monetaria de Rothbard 1929-1933,
diciembre de 1929 = 100
Desde diciembre de 1929 hasta diciembre de 1933, la oferta monetaria austriaca cayó 16 %. Una vez más, lo que diferencia la explicación austriaca de la monetarista es el por qué se contrajo y si fue esa contracción per se lo que causó el declive económico.

Lo que la FED puede y no puede controlar

Una de las formas de generar una expansión monetaria y crediticia por parte del sistema bancario, es el aumento de sus reservas totales (la otra es cambiar los requerimientos de reserva de los bancos). De hecho, lo que produjo el auge artificial durante los años 20s fue precisamente una expansión crediticia impulsada, principalmente (en un 81,5 %), por el aumento en las reservas totales de los bancos (Rothbard, 1963: 101-02). Por el contrario, una disminución de las reservas totales puede provocar una contracción crediticia. Ahora que ya sabemos que una forma de generar inflación (deflación) monetaria es aumentar (disminuir) las reservas totales de los bancos, debemos preguntar: ¿Qué factores provocan que aumenten o disminuyan esas reservas? Y, además, ¿Cuáles de esos factores controla la FED o el Tesoro americano y cuáles no? En resumidas cuentas, los factores controlados son los que domina el gobierno (sea la FED o el Tesoro americano) y los no controlados son los gobernados por el público o los bancos. Empecemos con lo que controla: 

Letras descontadas por la Reserva Federal: estas letras no son compradas a los bancos, sino que son préstamos a ellos. Al ser un préstamo, deben pagarlas en una fecha posterior. Pero en el intervalo en que están sin vencer, proveen fondos que aumentan las reservas de los bancos como lo hace cualquier otro tipo de activo. Acá hay que hacer una aclaración muy importante: solo cuando el monto neto de letras descontadas de un periodo a otro da un resultado positivo (es decir, aumenta), entonces esa expansión se toma como un factor controlado por la FED. Por otro lado, cuando la diferencia neta entre distintos periodos de los montos de letras descontadas da negativo y, por ende, disminuye las reservas totales de los bancos; ello se toma como un factor no controlado por las autoridades (FED o Tesoro). Debido a que el repago neto de Letras descontadas depende únicamente de la decisión de los bancos. Tanto la velocidad como el monto del repago de ellas (disminución de la deuda con la FED) son voluntad de los bancos (Rothbard, 1963: 104-05; Salerno, 1999).

Letras compradas: siempre que el Banco Central compra un activo a un banco miembro, a cambio le otorga un incremento de reservas por el monto del mismo. Las reservas de los bancos aumentan en la misma medida en que aumentan los activos de la FED y son un factor controlado por la misma. 

Bonos del Tesoro: son una de las partes más importantes de las operaciones de mercado abierto. Y, de igual modo, son un factor de incremento de reservas controlado por la FED. La Reserva Federal compra bonos del Tesoro a los bancos y, a cambio, les aumenta sus reservas. Por el contrario, las ventas de bonos del Tesoro por parte de la FED hacia los bancos, disminuyen las reservas de estos últimos (Rothbard, 1963: 103-04). 

Otros: el no muy importante factor Otros (cheques en bancos comerciales que permanecen temporalmente sin ser reclamados por la FED. Es decir, son un préstamo sin interés a los mismos), también es uno que aumenta las reservas y es controlado por la Reserva Federal (Rothbard, 1963: 105-06).

La categoría que se llama Crédito de la Reserva Federal son los activos que la FED compra a los bancos a cambio de reservas. Se conforma de la suma de lo anterior: letras descontadas + letras compradas + bonos del Tesoro + otros (Board of Governors, 1943: 325).

Dinero del Tesoro pendiente de pago: cuando este aumenta, se deposita en la Reserva Federal en la cuenta del Tesoro. A medida que se gasta a través del gasto público, ese dinero fluye hacia las reservas de los bancos comerciales. Por lo tanto, cuando aumenta, es un factor que incrementa las reservas y es controlado por el Tesoro (Rothbard, 1963: 106).

Tenencias de efectivo del Tesoro: el Tesoro retiene ese dinero sin gastarlo. Una disminución de las mismas implica que se gasta en la economía y tiende a ir hacia los bancos, aumentando sus reservas. Por lo tanto, cualquier aumento de las tenencias de efectivo del Tesoro, es un factor de disminución de reservas y es controlado por el mismo. 

Exactamente lo mismo ocurre con los Depósitos del Tesoro en los bancos de la Reserva Federal. Son un factor de decremento de reservas bancarias controlado por el Tesoro (Rothbard, 1963: 106).

El no muy relevante factor Otras cuentas de la Reserva Federal es lo que Rothbard (1963: 106-07) llama "Fondos de capital no gastados". Fondos de capital de la Reserva Federal que todavía no se gastan en activos. Si no se gastan, esos fondos se detraen de las reservas de los bancos. Por lo tanto, al aumentar, son un factor controlado por la FED que disminuye las reservas de los bancos.

Pasemos ahora a lo que no controla el gobierno: los Depósitos de bancos no miembros son un factor no controlado por el gobierno. Además, cuando aumentan, implica que disminuyen las reservas de los bancos miembros de la FED. Es decir que, cuando ocurre un incremento en los depósitos de bancos no miembros, ello es un factor de decrecimiento de las reservas de los bancos (miembros) y, además, no es controlado por la FED ni el Tesoro (Rothbard, 1963: 106). 

Valor monetario del stock de oro: es el único factor no controlado ni por la FED ni por el Tesoro que aumenta las reservas de bancos miembros. Cuando una persona deposita oro en un banco comercial, este lo debe depositar, a su vez, en la Reserva Federal. Y esta última le otorga al banco reservas por exactamente el valor de ese oro. Por otro lado, una baja del stock de oro provoca una reducción de las reservas de los bancos. La gran mayoría del ingreso/egreso de oro es por inversores extranjeros y transacciones externas, aunque una parte relativamente pequeña proviene internamente de ciudadanos americanos. Los depósitos o retiros de oro son decididos por el público (aunque, a largo plazo, las políticas de la FED pueden influir su movimiento), por ello no son controlados por las autoridades. En los años previos y en los de la Gran Depresión, este es un factor importante (Rothbard, 1963: 103).

Finalmente, el aumento del Dinero en circulación fuera de los bancos es el principal factor de decrecimiento de reservas y es, además, no controlado ni por la FED ni el Tesoro. Siendo completamente decidido por el público y sus escalas valorativas respecto del efectivo en sus manos contra sus depósitos. Cualquier aumento en el dinero en circulación, implica una disminución en la misma medida de reservas bancarias (Rothbard, 1963: 106).

La FED en 1929-1933

El siguiente cuadro (click para agrandar), que es una copia del de Rothbard (1963: 109) pero para fechas distintas, resume la variación en volumen monetario de los factores para diferentes periodos del intervalo 1929-1933:

Factores controlados y no controlados por la FED que modifican 
las reservas bancarias en diferentes periodos de 1929-1933. 
En millones de dólares
Los datos para el periodo 1914-1941 se encuentran en el Board of Governors (1943: 368-94) en forma anual, mensual (promedio diario), mensual al último día del mes e incluso de forma semanal (al día miércoles). Recuerden que las tenencias de efectivo del Tesoro, sus depósitos en la FED, las otras cuentas de la FED, el dinero en circulación y depósitos de los bancos no miembros son factores que, al aumentar, disminuyen reservas bancarias. Por lo tanto, en el cuadro de arriba sus valores, luego de ser restados, se ponen con el signo opuesto. Por ejemplo, si al restar un valor del año 1930 al del año 1929 da un resultado negativo, se pone el mismo resultado pero positivo. Otro aspecto importante a recordar, es que las letras descontadas se consideran como factor controlado solo si la resta de un periodo a otro da un valor positivo. Cuando sea negativo, su valor entra como factor no controlado. Además, aclaro que por "deliberadamente expansiva" se entiende que la FED, de un periodo a otro, aumenta lo que puede controlar de reservas de los bancos (miembros).

Empecemos por la primera columna (1) con el miércoles 23 de octubre del año 1929 (Board of Governors, 1943: 384). Justo el día antes del "jueves negro". Solo en la semana en que se produjo el crash de la bolsa, jueves 24 y martes 28 de octubre, la FED inyectó enormes cantidades de reservas (Rothbard, 2002: 425). Los bonos del Tesoro se más que duplicaron, pasando desde 136 millones el 23 de octubre a 293 millones el día 30. Este fue el factor controlado por la FED que, por lejos, más aumentó. También lo hicieron las letras descontadas en 195 millones, un 24 % de incremento. Por lo que es otro factor bajo control de la Reserva Federal que se incrementó. En total, los factores controlados por la FED aumentaron 310 millones las reservas de los bancos solo en esa semana para prevenir la liquidación del mercado de valores y para permitir al Banco de Nueva York adquirir préstamos de brokers liquidados por bancos no miembros (Rothbard, 2002: 425). En otras palabras, desde el principio, la FED actuó deliberada y enormemente para prevenir la liquidación de las malas inversiones. El aumento de los factores controlados superó, con creces, la disminución de los no controlados de solo 36 millones. De hecho, George Harrison (que no es el guitarrista de los Beatles), el sucesor en el Banco de la Reserva Federal de Nueva York de Benjamin Strong, dijo en los días posteriores a la caída de la bolsa: "Caballeros, estoy listo para otorgarles todos los fondos de reserva que puedan necesitar para permitir que los bancos de Nueva York adquieran todos los activos de los bancos fuera de la ciudad…" La columna (2) lo demuestra: entre el 23 de Octubre y el 31 de Diciembre de 1929, las compras de bonos del Tesoro se casi cuadriplicaron pasando de 136 a 511 millones, un aumento de 375 millones. Ese intento expansivo por parte de la FED fue contrarrestado principalmente por los bancos cancelando letras descontadas, los inversores retirando oro y el público demandando dinero en efectivo. Lo controlado por la FED claramente aumentó 359 millones. Por lo tanto, no hay signos de una política deliberada de deflación hasta ahora.


A lo largo de 1930 (desde el último día de diciembre de 1929 hasta el mismo de 1930), como se observa en la columna (3), la FED aumentó las reservas que controlaba en 209 millones contra una reducción no controlada de 95 millones. En resultado neto, logró incrementar las reservas de los bancos en 114 millones. Aun así, las mayores reservas no estimularon un crecimiento de la oferta monetaria. La cual se contrae un poco a fines de 1930 porque los bancos estaban recuperando liquidez (Herbener, 2014) y por las no demasiado importantes quiebras bancarias de fines de ese año (Rothbard, 2002: 426).


1931 debe ser dividido en dos partes porque en los tres últimos meses la caída de reservas es enorme. Desde el último día de 1930 hasta el fin de septiembre de 1931, columna (4), las reservas controladas por el gobierno aumentaron 195 millones. Ese intento de incremento es destruido por una caída de lo no controlado de 300 millones, con lo cual las reservas netas cayeron 105 millones. La FED fue derrotada, principalmente, por el público que aumentó sus tenencias de efectivo en 356 millones. Pero esto era solo el precalentamiento. El 20 de septiembre de 1931, Gran Bretaña abandona el Patrón Oro luego de violar prolongadamente todas las reglas del mismo (Anderson, 1949: 248). Otros países europeos también lo hicieron antes (Austria y Alemania) y después de los británicos. Los colapsos europeos y los abandonos del oro afectaban la economía norteamericana porque: a) hacían dudar de la firmeza con la cual Estados Unidos se adhería al Patrón Oro y b) las quiebras bancarias europeas provocaban un "contagio" interno pues muchos bancos americanos tenían activos europeos (Rothbard, 1963: 258). Como consecuencia, el oro comienza a ser retirado del sistema norteamericano principalmente por parte del público extranjero (Anderson, 1949: 257-59). Solo en los últimos tres meses del año, desde el último día de septiembre al último de diciembre, las reservas netas de los bancos caen 404 millones como muestra la columna (5). Ello a pesar de los esfuerzos de la FED de inflar el crédito aumentando lo que controla en 268 millones (letras descontadas, principalmente). El público demandando dinero en circulación se cargó el intento inflacionario de la Reserva Federal de 1930-1931, como se ve en la columna (6).


En febrero de 1932 se pasa la primer ley Glass-Steagall (previa a la de 1933 que conoce todo el mundo) que ampliaba las capacidades expansionistas de la FED para combatir la deflación (Rothbard, 1963: 301-02). La Reserva Federal se lanzó a un gigantesco programa de compras de bonos del Tesoro. La columna (7) lo muestra. Solo en los cinco meses entre el fin de febrero y el de julio de 1932, la Reserva Federal compró el bestial volumen de 1.101 millones. Las reservas controladas aumentaron 990 millones, pero la mayor parte de ese esfuerzo fue absorbido por factores fuera del control del gobierno como el desendeudamiento bancario con la FED (290 millones de letras descontadas), la disminución del stock de oro (380 millones) y el público demandando efectivo (122 millones). La Reserva Federal estaba siendo furiosamente expansiva. En la columna (8) se muestra el resto del año 1932 y en la (9) se registra todo el periodo. El mayor incremento en las reservas de los bancos vino en la segunda mitad de 1932, pero no fue debido a la FED (que ya había dejado de comprar bonos). Sino a que, debido a que el Banco C
entral dejó de inflar, los inversores recuperaron algo de confianza y retornaron el oro junto con algo de efectivo (incluso violando el patrón estacional) a los bancos (Rothbard, 1963: 305). Hacia la segunda mitad de 1932, la gente dejó de combatir la política inflacionaria. En total, hubo un monumental incremento de reservas de los bancos miembros de 660 millones, sin precedentes en la historia de la FED (Rothbard, 1963: 302). ¿Por qué, entonces, se contrajo la oferta monetaria en 1932 cuando las reservas de los bancos aumentaron como nunca? Debido al fenómeno de las "reservas excedentes". En tiempos de crisis o recesión, los bancos pueden ser renuentes a prestar e invertir para 1) evitar perder la confianza de sus clientes y 2) evitar los riesgos de invertir en proyectos con riesgo de impago (Rothbard, 1963: 302-04).

Reservas excedentes de los bancos
miembros, octubre de 1929 = 100
En el gráfico, que muestra el promedio diario de cada mes, se puede ver la inédita acumulación de reservas excedentes por parte de los bancos a partir de febrero de 1932. Hasta ese momento, siempre permanecieron, en general, bajas (Board of Governors, 1943: 371).

Observen que es precisamente cuando el gobierno detiene, en gran medida, sus desmesurados intentos de inflación a mitad de 1932; que la confianza (reflejada en la reversión de las salidas de oro así como del efectivo) mínimamente retorna. Por lo tanto, la hipótesis de que "si la FED hubiera actuado con suficiente contundencia habría podido mantener el crecimiento monetario", es enormemente dudosa. De hecho, una esperanzadora recuperación comenzaba a surgir a mitad de 1932. El público, los inversores externos y los bancos combatieron gran parte de los intentos para realizar inflación por parte del gobierno.

Justo cuando parecía que se estaba empezando a salir de la depresión luego de julio de 1932, ocurrió el colapso monetario final. El pánico bancario definitivo estaba a las puertas del nuevo año 1933. Franklin D. Roosevelt, luego de aplastar a Hoover en las elecciones, iba a asumir el 4 de marzo. Fuertes rumores sobre que los asesores y el propio Roosevelt tenían ideas radicales estatistas y de salirse del Patrón Oro, se esparcieron. La columna (10) muestra la variación desde el último día de enero y el mismo de febrero. En ese mes de 1933 el gobierno llevó a cabo una titánica campaña inflacionaria. Todo lo que controlaba tanto la FED como el Tesoro aumentó. Únicamente en febrero, las reservas bajo control de las autoridades se incrementaron en 785 millones. Aun con ese monstruoso esfuerzo expansivo, el gobierno fue abrumadoramente derrotado por un incremento del dinero en circulación descomunal. Los inversores externos detrayendo oro y los bancos no miembros de la FED aumentando sus depósitos también contribuyeron al declive de reservas. En total, los factores no controlados disminuyeron las reservas en 1.089 millones solo en el mes de febrero. Incluso hasta ese momento de mayor "emergencia", la FED fue enormemente inflacionaria. 


En conclusión: La contracción monetaria de 1930-33 no fue causada deliberadamente por la Reserva Federal. Todo lo contrario, la FED hizo todo cuanto pudo para reinflar el crédito, incluyendo medidas inéditas. El Banco Central americano actuó de manera consistentemente expansiva, al menos, desde el crash de la bolsa de 1929. Las causas del colapso de la oferta monetaria no hay que buscarlas en la "insuficiente acción" de la FED. La Reserva Federal fue derrotada por los inversores externos, el público y los bancos. La contracción de la oferta monetaria se debió a: 1) la pérdida de confianza del público (aumentando el efectivo en circulación) y los inversores (sacando el oro) en el falso "Patrón Oro" que la FED manejaba. 2) los bancos prudentemente trataron de salvarse ellos mismos y sus depositantes evitando prestar sus fondos a negocios ruinosos y bajando su endeudamiento con la FED (reduciendo las reservas no controladas). 3) la acumulación de "reservas excedentes" en los bancos se constituyó en un factor adicional no controlado que reforzó la deflación monetaria (Salerno, 1999; Rothbard, 1963: 304). Por último, debe quedar claro que la contracción monetaria por sí misma no causó el cataclismo de 1930-33. Sino las políticas estatales (monetarias de la FED y sindicales del gobierno de Hoover) que mantenían los precios por encima de lo que hubieran sido sin esa intervención.


La Reserva Federal, a pesar de ser un órgano estatal privilegiado, un monopolio legal y un completo regulador de la actividad económica; no es omnipotente. Puede ser, y ha sido, derrotada.


Anderson, Benjamin M. (1949) Economics and the Public Welfare. Financial and Economic History of the United States. New Jersey: Van Nostrand.

Board of Governors of the Federal Reserve System (U.S.) (1943) Banking and Monetary Statistics, 1914-1941. Washington, D.C.

Friedman, Milton y Schwartz, Anna J. (1963) A Monetary History of the United States, 1867-1960. Princeton, NJ: Princeton University Press. 1993.

Herbener, Jeffrey M. (2014) "Fed Policy Errors of the Great Depression".‖En Salerno, Joseph T. y Howden, David Eds. (2014) The Fed at One Hundred: A Critical View on the Federal Reserve System. New York: Springer. 43-54.

Rothbard, Murray N. (1963) America's Great Depression. Auburn, Alabama: Ludwig von Mises Institute. 2000.

Rothbard, Murray N. [Salerno, Joseph T. Ed.] (2002) A History of Money and Banking in the United States: The Colonial Era to World War II. Auburn, Alabama: Ludwig von Mises Institute.

Salerno, Joseph T. (1999) "Money and Gold in the 1920s and 1930s: An Austrian View. The Federal Reserve's Monetary Policy Was Consistently Inflationist". Foundation for Economic Education: The Freeman. En Salerno, Joseph T. (2010) Money, Sound and Unsound. Auburn, Alabama: Ludwig von Mises Institute. 421-39.

domingo, 1 de marzo de 2015

La Gran Depresión en USA, 1932: El colapso del primer New Deal

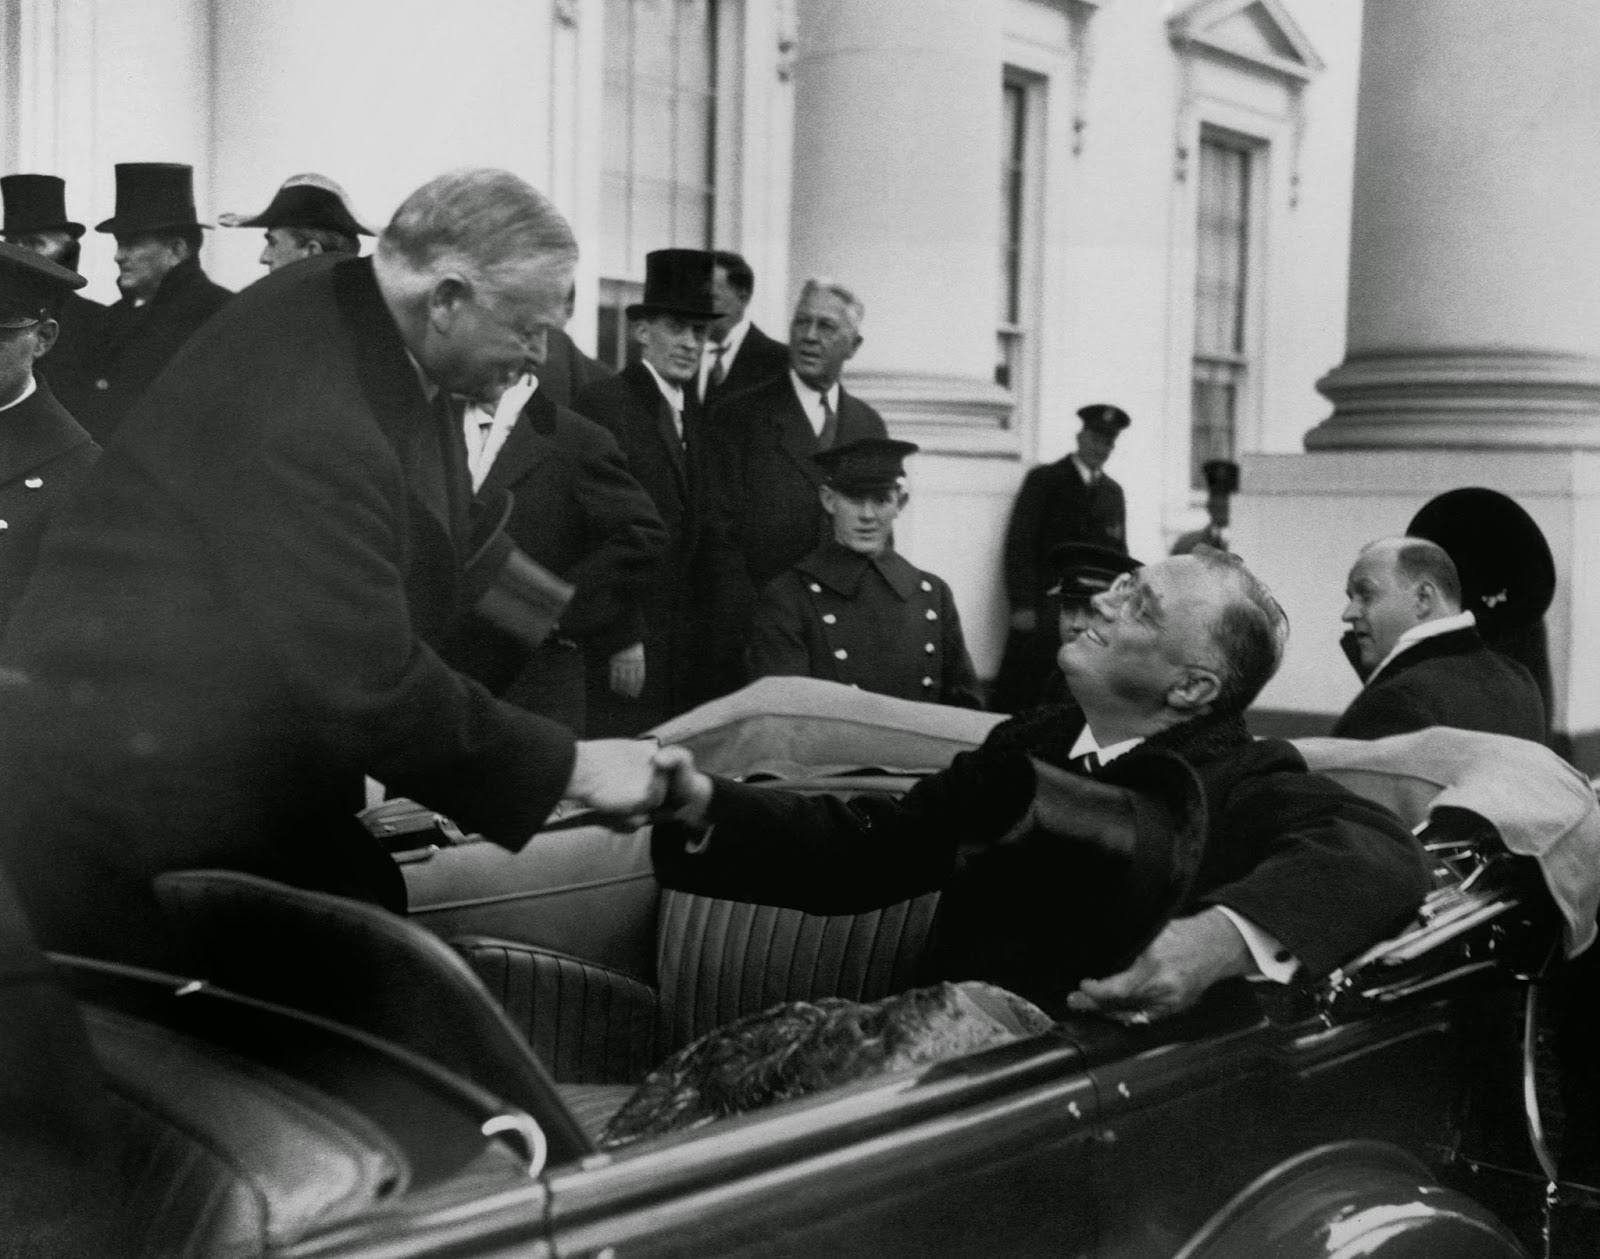
Hoover y Roosevelt. Fuente

"En todas partes, vemos la burocracia crecer en tamaño. Como resultado, los impuestos están subiendo en todos lados. En un momento cuando la necesidad de reducir los costos de producción es universalmente discutida, nuevos impuestos se están imponiendo sobre la producción. Por lo tanto, la crisis económica es, al mismo tiempo, una crisis en las finanzas públicas."

Ludwig von Mises (1931)


El New Deal fue un conjunto amplio de medidas gubernamentales para intervenir y planificar la economía. Por ejemplo, impulsar al alza salarios y precios, expansión del crédito, salvar empresas débiles, aumentar el gasto público, etc. (Rothbard, 1963: 186) En palabras simples, un mecanismo para estropear los mercados y prevenir el mecanismo de precios en favor de los intereses de clases especiales (Anderson, 1949: 115). Así fue denominado el programa de Franklin Roosevelt. Sin embargo, no fue una creación del gobierno del presidente demócrata. A pesar de que Anderson (1949: 115) dice que empieza en 1924 como un programa deliberado y consciente debido a la manipulación monetaria, lo cierto es que el New Deal comenzó con toda su fuerza en el gobierno previo de Herbert Hoover (Anderson, 1949: 219-26; Rothbard, 1963: 185-87, 209-10, 217-37, 285-320; Ohanian, 2009; Horwitz, 2011).

El año 1932 es particularmente importante. Debido a la profundización de la depresión en 1930 y 1931 y a que no se veía la más mínima señal de recuperación posible, el intervencionismo de Hoover se vuelve más drástico (Rothbard, 1963: 285-320). Dado su carácter intervencionista, las medidas de 1932 son el verdadero comienzo del New Deal en su máxima expresión.

Más intervención estatal

1) Por si todas las anteriores intervenciones estatales en la fijación de salarios fueran insuficientes, Hoover firma la Norris-La Guardia Act en marzo de 1932. Continuando, de esta manera, su política de cartelización previa. Hoover no se daba por vencido para seguir interviniendo la economía. Básicamente prohibía a las cortes realizar acciones contra los piquetes, huelgas o boicots y además también prohibía los contratos de "perro amarillo" así como exoneraba a los sindicatos de que se les apliquen leyes antitrust (Reynolds, 1982). Dándoles una inédita capacidad y ámbito de realizar sus actos violentos y agresivos. De hecho, luego de la Wagner Act, es la mayor legislación favorable para sindicatos de la historia de Estados Unidos. Ambas legislaciones pasadas para "combatir" una inexistente "falla de mercado" (Reynolds, 1982).

2) La intervención del mercado laboral continuó con la legalización por parte del Congreso de la prohibición ejecutiva de la inmigración y la restricción artificial de la oferta de trabajo que implica. La inmigración cae a mínimos históricos.

Homeland Security
3) Empeñado en evitar la liquidación a toda costa, Hoover impulsa, en enero de 1932, la creación de la Reconstruction Finance Corporation. A esta altura los keynesianos que lo suelen llamar "liquidacionista" demuestran que nunca revisaron la historia. Fue creada para otorgar préstamos y financiamiento con dinero de los contribuyentes a organizaciones que estaban a punto de quebrar. La mayor parte fue prestada a bancos y ferrocarriles (Rothbard, 1963: 296-300). Una vez más, se evitaba la liquidación de malas empresas que tenían pérdidas para usar sus recursos en cosas verdaderamente valoradas por la gente y salir de la depresión. De hecho, desde enero de 1932 hasta febrero de 1933, el organismo otorgó préstamos colateralizados de corto plazo a bancos en problemas. Está demostrado (Calomiris; Mason; Weidenmier y Bobroff, 2012) que los préstamos de la Reconstruction Finance Corporation no solo no evitaron las quiebras de los bancos, sino que hizo que sea más probable que quebraran. Luego, desde marzo de 1933, cambió su política a comprar acciones preferentes (preferred stock). Ello aumentó la probabilidad de supervivencia de los bancos a costa de que los contribuyentes soportaran el riesgo de sus quiebras.

4) En julio de 1932, Hoover pasa una ley para crear la Federal Home Land Banks. Era un sistema de 12 bancos que proveían financiación estable y de bajo costo (subsidiada) para que extendieran préstamos hipotecarios más accesibles a los americanos. En realidad, simplemente proveía ayuda al sector de la construcción. Interrumpiendo, aún más, el proceso de liquidación y purga de malas inversiones que la economía necesitaba.

5) Hoover crea, en 1932, la primer legislación federal para dar ayuda social a los desempleados, la Temporary Emergency Relief Administration. Eran préstamos directos a los gobiernos de los estados para gasto en ayuda social. Este fue uno de los programas claves de Roosevelt luego, al punto de que solo le cambió el nombre. Una vez más, se ve que el verdadero padre del New Deal fue Herbert Hoover. 

Ya en 1932 los empresarios, al ver que el país se seguía hundiendo y dado que la presión sobre los beneficios se hizo insoportable, deciden desacatar el plan de Hoover de mantener los salarios. Es por ello que recién en 1932 bajan considerablemente (Rothbard, 1963: 331-33; Vedder y Gallaway, 1987). Pero la baja de salarios se toparía con un obstáculo que, combinado con la caída brutal de productividad y toda la legislación favorable a los sindicatos, haría que la baja no fuera suficiente: la contracción monetaria.

La FED: Ni pasiva ni deliberadamente contractiva

La FED consistentemente intentó reinflar el crédito durante el periodo 1929-33. De hecho, lo hizo de manera desesperada desde la primera etapa de la Gran Depresión. La Reserva Federal trató desesperadamente de reinflar el crédito incrementando todo lo que estaba bajo su control (Salerno, 1999; Herbener, 2014; Rothbard, 1963: 214-16, 239-41, 260-63; 2002: 274-78). 

Esto no es una idea únicamente austriaca. En la actualidad, incluso un monetarista respetado como Allan Meltzer, en el que se conoce como el mejor libro sobre la historia de la Reserva Federal, reconoce que: "[L]a Reserva Federal no fue enteramente pasiva en los tres años y medio del declive. Más de una vez compró títulos o bajó la tasa de descuento." (Meltzer, 2003: 273). Incluso pone en duda la tesis de Friedman de que si Benjamin Strong, el presidente de la FED desde que se puso en marcha en 1914, no hubiera muerto en 1928; el banco central hubiera tenido una política más consistentemente expansiva (inflacionaria): "[L]os oficiales de la Reserva Federal se comportaron consistentemente en los declives de 1923-24, 1926-27 y 1929-33." (Meltzer, 2003: 274).

Rothbard (1963) y Friedman y Schwartz (1963)
Como se observa en el gráfico, tomando los valores de diciembre de cada año (con diciembre de 1929 igual a 100), tanto la oferta monetaria de Rothbard (1963: 240, 302, 325; Salerno, 1999) como el M1 y M2 de Friedman y Schwartz (1963: 712-14) se contraen desde 1930 hasta 1933. Nadie niega que ocurrió una contracción monetaria importante en 1930-1933, aunque la oferta monetaria austriaca cae mucho menos que la monetarista. Pero no es cierto que la misma fue causada deliberadamente por o debido a la inacción de la Reserva Federal. La deflación o contracción de la oferta monetaria se debió a hechos totalmente fuera del control del órgano monetario.

La FED fue derrotada. El banco central, aun siendo una institución legalmente privilegiada y distorsionadora, no es omnipotente. Puede ser superado si la gente pierde la confianza en el sistema bancario. La autoridad monetaria actuó consistentemente inflando el crédito y aumentando las reservas de los bancos. A partir del segundo trimestre de 1932 surgió el fenómeno de las reservas excedentes (reservas por encima del mínimo legal), como se ve en el gráfico basado en Board of Governors (1943: 396). 
Así es como surgió la primera Flexibilización Cuantitativa (Quantitative Easing).

Board of Governors (1943: 396)
La contracción de la oferta monetaria se debió a factores fuera del control de la FED: 1) La pérdida de confianza de los inversores internos (cambiando sus depósitos a dólares papel) y externos (reclamando su oro) en el pseudo-patrón oro (que no era el Patrón oro Clásico) manejado por el banco central. Lo que supuso un incremento del efectivo en manos de la gente y una caída de reservas de oro de la FED, provocando la declinación de las reservas de los bancos. 2) Los bancos comerciales, actuando prudentemente, trataban de salvarse a ellos mismos y sus depositantes restringiendo préstamos a empresas en ruina y usando esos fondos para repagar las deudas con la FED. Dando otro impulso a la disminución de reservas bancarias. 3) El ya mencionado incremento de las reservas excedentes a partir del segundo trimestre de 1932 (Salerno, 1999; Rothbard, 1963: 304-05).

La deflación monetaria de 1930-33 no fue causada por la Reserva Federal, quien intentó todo cuanto pudo para combatirla. Sino que se debió a los agentes privados internos y externos tenedores de dólares y oro que intentaban reclamar sus justos derechos de propiedad contra un sistema financiero con un banco central que había estafado su confianza con sus manipulaciones inflacionarias del pseudo-patrón oro vigente (Salerno, 1999). No hay nada de malo ni ninguna "falla" de mercado en ese comportamiento. Las corridas bancarias son una forma de deflación crediticia bancaria (bank credit deflation) y ayuda a acelerar el proceso para deshacer las distorsiones de la inflación previa (Salerno, 2003). La deflación de la oferta monetaria bancaria es benigna y purgatoria como cualquier otro proceso de mercado. Los bancos deben caer así como también cae cualquier empresa de otro sector que realice malas maniobras y pierda la confianza de sus consumidores (Salerno, 2003). Lo que provocó y profundizó la depresión no fue la contracción monetaria en sí, sino mantener los precios más altos de lo que hubieran sido sin intervención estatal. Ya sea por la vía gubernamental de mantener salarios y precios o inyectando dinero. De hecho, Rothbard (1963: 304-05) cree que la considerable deflación de julio de 1931 hasta julio de 1932 fue responsable del repunte de actividad de mitad de 1932.

La gran subida de impuestos

Fiscalmente, Hoover tampoco fue completamente contractivo. Como señalan los de The American Presidency Project, antes de 1977 el año fiscal empezaba el 1 de julio y terminaba el 30 de junio. Hay que recordar que Calvin Coolidge fue presidente hasta marzo de 1929. Hoover asumió ese mes del mismo año. Para ese momento, el presupuesto del año fiscal 1930 fue preparado por Coolidge.

Casa Blanca y FRED II
Casa Blanca
Casa Blanca
En primer lugar es importante observar el gasto público real. Es verdad que en el año fiscal de 1933 hubo una baja nominal mínima. Pero debido a la mucho mayor deflación de precios, el efecto real sobre la economía nunca decreció. Tanto el gasto público como el déficit fiscal en porcentaje del PBI muestran una tendencia creciente todo el periodo de la Gran Depresión. De hecho, ambos porcentajes son mucho más grandes que los de Roosevelt en tiempos de paz (antes de prepararse para la Segunda Guerra Mundial en 1941).

Rothbard (1963: 347)
El peso fiscal del gobierno sobre la economía es lo que depreda, del producto nacional del sector privado (calculado como el Producto Bruto Privado o PBP), el sector público total con su gasto. El cociente de la depredación fiscal (gasto público) sobre el producto privado, da el peso fiscal del gobierno sobre la economía (Rothbard, 1963: 253-54, 339-48). El mismo crece todo el periodo de la Gran Depresión (Rothbard, 1963: 253-56, 263-64, 289, 347) desde el 14,3 % del PBP en 1929 hasta el 24,8 % en 1932. El Estado jamás redujo su tamaño real en toda la crisis. Muy al contrario, aumentó sin cesar su depredación del sector privado profundizando la depresión.

Por supuesto, la única excusa de los keynesianos ante esto es que "los déficits y gasto público de Hoover, así como los de Roosevelt, no fueron suficientemente grandes" y por eso no funcionaron. Sin embargo, eso es falso. Gene Smiley (1987) demuestra que una política fiscal más expansiva no hubiera acelerado la recuperación debido a que 1) el análisis keynesiano no toma en cuenta efectos expulsión y 2) incrementos en el gasto neto vía gasto público no alteran los precios relativos de manera que promuevan coordinación a mayores niveles de producción y empleo sostenibles.

Como consecuencia de sus propios déficits fiscales, aparece finalmente el último clavo en el ataúd para terminar de hundir la economía. En 1932, el Presidente Hoover subió los impuestos de manera descomunal. No se salvó nadie, ni los ricos ni los pobres. Todos sufrieron la brutal rapiña del Estado. Comparen solo las tasas marginales de impuestos de 1931 contra las de 1932:

Tax Foundation
Tax Foundation
Los pobres, los que ganaban entre $0 y $4.000, pasaron de pagar 1,5 % en 1931 a que les quiten 4 % en 1932. Un aumento de 167 % en solo un año. Pero es peor aún. Los tramos de escala se redujeron. Los que ganaban entre $4.000 y $8.000 antes de 1932 pagaban 3 %. En 1932 los que tenían ingresos entre $4.000 y $6.000 pagaban ahora 8 %. Entre $8.000 y $10.000 tenían tasa de 5 % en 1931. Para 1932, entre $6.000 y $10.000 pagaban 9 %. Y por si todo lo anterior fuera poco, se amplió el alcance de los impuestos. En 1931, si se ganaba por encima de $100.000, se pagaba 25 % cualquiera sea la suma. A partir de 1932 el máximo se corrió, subiendo la tasa progresivamente hasta el millón. Si se ganaba más de $1.000.000, se pagaba un enorme 63 %. El impuesto máximo subió de 25 % a 63 %, un 152 %. Para los que ganaban un poco más de $100.000 (hasta $150.000) y que en 1931 pagaban 25 %, la carga les subió hasta 56 %. Un aumento de 124 %. Todo esto de un año para el otro.

Y esas son solo las tasas marginales, muchos más impuestos se incrementaron. Incluso se revivieron "impuestos de guerra" de la Primera Guerra Mundial. Se pusieron impuestos de venta a la gasolina, neumáticos, autos, energía eléctrica, artículos de tocador, pieles, joyas, etc. Se aumentaron los de transferencias de acciones, se crearon nuevos impuestos a los cheques, transferencias de bonos, teléfono, telégrafo, mensajes de radio, etc. Incremento las tasas de ingresos corporativos y la exención a los pequeños negocios fue eliminada y mucho más (Rothbard, 1963: 286-88). 

Todo el intervencionismo anterior terminó en el año de mayor colapso de la Gran Depresión. Su propio desastre le costó la presidencia a Hoover. Las elecciones de 1932 fueron una catástrofe. Hoover perdió su re-elección "por goleada" un 57 % a 39 % y en prácticamente todos los estados. Mientras que Roosevelt obtuvo la mayor victoria de la historia para un candidato que se presentaba por primera vez con 472 votos electorales.


Anderson, Benjamin M. (1949) Economics and the Public Welfare. Financial and Economic History of the United States. New Jersey: Van Nostrand.

Board of Governors of the Federal Reserve System (U.S.) (1943), Banking and Monetary Statistics, 1914-1941. Washington, D.C.

Calomiris, Charles W.; Mason, Joseph R.; Weidenmier, Marc y Bobroff, Katherine (2012), "The Effects of Reconstruction Finance Corporation Assistance on Michigan's Banks' Survival in the 1930s". NBER Working Paper No. 18427.

Friedman, Milton y Schwartz, Anna J. (1963) A Monetary History of the United States, 1867-1960. Princeton, NJ: Princeton University Press. 1993.


Herbener, Jeffrey (2014), "Fed Policy Errors of the Great Depression". En Salerno, Joseph T. y Howden, David Eds. (2014) The Fed at One Hundred: A Critical View on the Federal Reserve System. New York: Springer International Publishing Switzerland. 43-54.


Horwitz, Steven (2011), "Herbert Hoover: Father of the New Deal". Cato Institute Briefing Papers. No. 122.

Meltzer, Allan H. (2003) A History of the Federal Reserve, Volume 1: 1913-1951. Chicago: The University of Chicago Press.

Mises, Ludwig von (1931), "The Causes of the Economic Crisis: An Address". En Greaves, Percy L. Jr. Ed. (1978) The Causes of the Economic Crisis: And Other Essays Before and After the Great Depression. Auburn, Alabama: Ludwig von Mises Institute. 2006.

Ohanian, Lee E. (2009) "What - or who - started the great depression?". Journal of Economic Theory. Vol. 144, No. 6, 2310-2335.

Reynolds, Morgan O. (1982) "An Economic Analysis of the Norris-LaGuardia Act, the Wagner Act, and the Labor Representation Industry". Journal of Libertarian Studies. Vol. 6, No. 3, 227-66.

Rothbard, Murray N. (1963) America’s Great Depression. Auburn, Alabama: Ludwig von Mises Institute. 2000.

Rothbard, Murray N. [Salerno, Joseph T. Ed.] (2002) A History of Money and Banking in the United States: The Colonial Era to World War II. Auburn, Alabama: Ludwig von Mises Institute.

Salerno, Joseph T. (1999) "Money and Gold in the 1920s and 1930s: An Austrian View". The Freeman: Ideas on Liberty. No. 49. En Salerno, Joseph T. (2010) Money, Sound and Unsound. Auburn, Alabama: Ludwig von Mises Institute. 421-39.

Salerno, Joseph T. (2003) "An Austrian Taxonomy of Deflation-With Applications to the U.S." Quarterly Journal of Austrian Economics. Vol. 6, No. 4, 81-109. En Salerno, Joseph T. (2010) Money, Sound and Unsound. Auburn, Alabama: Ludwig von Mises Institute. 267-314.

Smiley, Gene (1987), "Some Austrian Perspectives on Keynesian Fiscal Policy and the Recovery in the Thirties". The Review of Austrian Economics. Vol. 1, No. 1, 145-80.

Vedder, Richard K. y Gallaway, Lowell E. (1987) "Wages, Prices, and Employment: von Mises and the Progressives". Review of Austrian Economics. Vol. 1, No. 1, 33-80.