Mostrando entradas con la etiqueta 1920-21. Mostrar todas las entradas

sábado, 15 de octubre de 2016

An alternative date for the recession of 1920-1921


Ok, it's been awhile since I wrote a post in English so let’s start. In order to downplay the possibility of self-recovery from the recession of 1920-1921, some people from Keynesian and monetarist camp have claimed that, despite the fact that fiscal policy played a contractionary role, expansive monetary policy by the Fed had a significant if not fundamental role for the beginning of the recovery.

The main shortcoming I find with this story is that it only uses the dates of National Bureau of Economic Research (NBER) for the beginning and end of the contraction of early 20s. Why is that a “shortcoming”? Because NBER recession dates have been severely questioned several years ago mainly by, among others, Christina Romer (Romer, 1994). As Romer (1999) explains: “[T]he NBER’s dating procedures have not been entirely consistent over time.” The post-World War II recession dates are derived from aggregate indicators in levels while, on other hand, the prewar and interwar dates are derived from detrended (long-term trend removed) series. When you detrend data series which are generally upward sloping, like real GDP, the result is a serie which tends to peak earlier and trough later compared to the series in levels. The consequences of this inconsistent procedure are not trivial for Romer (1999): “As a result, the earlier procedure of using detrended data is likely to make pre-World War II expansions look shorter and pre-World War II recessions look longer than they would if postwar procedures had been used.” So, as we can see, the pre-World War II NBER recession dates are not as reliable as you can expect. It is true that NBER recession dates are, by far, the most widely used, but that fact does not increase their accuracy at all. Once we use the much better and modern Romer’s dates, we find some interesting things about the “Depression of 1920-1921”. As we will see, this alternative and better dating casts serious doubts about the alleged “monetary policy exit” from recession.

According to NBER the peak was reached in January 1920 and the trough in July 1921. On other hand, while the peak was also January 1920, for Romer (1999) the trough was reached in March 1921. Now we can put this new recession date and monetary policy data together and check whether or not the slump was over because of the actions of the FED.

Let’s start with Fed’s discount rate data. In the next graph, the monthly discount rate of four Federal Reserve banks are plotted for the period 1919-1922. The recession interval is taken from Romer (1994; 1999) in the usual manner as starting the immediate period following the peak. The leading bank in those days was Federal Reserve bank of New York under the leadership of Benjamin “the greatest central banker ever” Strong, so its discount rate is an important index of the ease or tightness of monetary policy. You can also see the discount rate from Federal Reserve banks of Minneapolis, San Francisco and Dallas. 

Monthly discount rates of Federal Reserve banks
and recession, 1919-1922 (Y axis do not start at zero).
Source: FRED and Romer (1994; 1999)

As we can see, if we use the modern recession dates of Romer, the U.S. was already out of the slump even when Federal Reserve discount rate was at its historical maximum of 7 %. Even when every single discount rate was still at its highest, the economy was able to manage an escape from the recession.

But monetary policy is not only about interest rates, it is also important to investigate what happened to money supply. 

Year over year growth of monetary base, M1, M2 and M3 and recession, 1919-1922.
Source: FRED, Friedman and Schwartz (1970: 16-21) and Romer (1994; 1999)

The year over year rate of growth of the monthly (seasonly adjusted) data of the monetary base and of the broad money supply M1, M2 and M3 (Friedman and Schwartz, 1970: 16-21, columns 8, 9 and 11 respectively) clearly shows that the recession ended long before the peak of the monetary contraction was reached.

Monthly monetary base, M1, M2 and M3
with January 1919 = 100 and recession, 1919-1922.
Source: FRED, Friedman and Schwartz (1970: 16-21) and Romer (1994; 1999)

Even if we plot every measure of the monthly money supply, we clearly see that the recession ended several months before the contraction of the stock of money was over. The recession lasted until March of 1921 but the broad money supply (M1, M2 and M3) contracted until September. After that the level of broad money supply stagnated and it did not start to grow in a considerable way until April 1922. Meanwhile the monetary base contracted until February 1922. In other words, according to these data, the end of the recession was not preceded, much less helped, by a monetary easing. On the contrary, the slump ended despite the fact that the money supply was decreasing continuously.

Thus, according Romer’s dates, it is highly doubtful that the termination of the 1920-21 recession was helped by the FED’s expansionary actions. Mainly because the recession was already over when, according to discount rate and money supply data, the Federal Reserve was still being contractionary.


Friedman, Milton and Schwartz, Anna J. (1970) Monetary Statistics of the United States: Estimates, Sources, Methods. National Bureau of Economic Research. New York: Columbia University Press.

Romer, Christina D. (1994) “Remeasuring Business Cycles.” The Journal of Economic History. Vol. 54, No. 3, pp. 573-609.

Romer, Christina D. (1999) “Changes in Business Cycles: Evidence and Explanations.” The Journal of Economic Perspectives. Vol. 13, No. 2, pp. 23-44.

lunes, 20 de julio de 2015

Fecha alternativa de la recesión de 1920-21


Como ya vimos anteriormente, uno de los argumentos típicos de keynesianos y monetaristas sobre la "depresión de 1920-21" en Estados Unidos es que uno de los factores principales involucrados en la salida de la misma fue que la FED tuvo una política monetaria expansiva. Como la tasa de descuento de la Reserva Federal comienza a bajar antes de que la recesión (según el NBER) termine, entonces su conclusión es que gracias a esa disminución se logró salir.

En un anterior post se afirmó que las fechas del NBER fueron y son severamente cuestionadas por, entre otros, Christina Romer. Pues en un paper del año 1999 Romer (1999), acá la versión para el NBER, muestra que la recesión de 1920-21 terminó unos meses antes de lo que dice el organismo. Mientras que para el NBER el pico del ciclo económico es en enero de 1920 y el valle en julio de 1921; para Romer (1999) el pico es enero de 1920 y el valle es en marzo de 1921. Por lo tanto, la fecha en que comenzó a bajar la tasa de descuento del banco principal de la FED (el de Nueva York) y la fecha en que la economía americana salió de la recesión ya no ocurren una luego de la otra, como se ve en este gráfico (tomando el mes posterior al pico como el inicio de la recesión).

Tasas de descuento de varios bancos de la Reserva Federal
en 1919-22 con la recesión según Romer (1999)
Según las modernas fechas de Romer, la economía americana ya había salido de la recesión cuando la tasa de interés todavía estaba en su máximo histórico de 7 %. Pero en política monetaria no todo es la tasa de descuento, veamos que ocurrió con la oferta de dinero según las cifras de Friedman y Schwartz (1963: 709-10).

Variación anual del M1 y M2 de Friedman y Schwartz (1963) 
en 1919-23 con la recesión según Romer (1999)
Ciertamente la recesión inicia cuando la oferta monetaria amplia comenzó a decaer en su tasa anual de crecimiento e incluso se empieza a hacer negativa, nada que sorprenda a ningún austriaco. Pero observen que, de acuerdo con Romer, la recesión ya había terminado cuando la oferta monetaria decrecía a mayor tasa anual. En el momento en que más se contraía (en tasas anuales) el stock de dinero, la economía americana ya estaba fuera de la recesión y en el inicio de otra expansión.

En palabras simples, usando las fechas de Romer, la recesión de 1920-21 terminó en marzo de 1921 cuando la tasa de interés todavía estaba en el máximo histórico (de ese momento) de la FED y cuando la tasa anual de crecimiento de la oferta monetaria (M1 y M2) aún no alcanzaba su cúspide de contracción.


Friedman, Milton y Schwartz, Anna J. (1963) A Monetary History of the United States, 1867-1960. Princeton, NJ: Princeton University Press. 1993.

Romer, Christina D. (1999) "Changes in Business Cycles: Evidence and Explanations". The Journal of Economic Perspectives. Vol. 13, No. 2, 23-44.

sábado, 3 de enero de 2015

La recesión de 1920-21 y la FED


Como ya vimos antes, entre 1920 y 1922 hubo una recesión en Estados Unidos que en muchos aspectos fue igual o peor que la Gran Depresión. Se salió de ella en pocos meses aun cuando se bajó brutalmente el gasto público, se pagó la deuda pública, se empezó a bajar los impuestos, se dejaron caer como nunca los salarios y los precios, no se devaluó, ni se aplicó lo que los keynesianos recomendarían para salir de una recesión.

Ante este panorama, a los seguidores de Keynes (y a los monetaristas) aún les quedaba la política monetaria en busca de ayuda para explicar esto. De acuerdo con ellos, y como explica acá George Selgin, la explicación es simple: la baja de las tasas de interés (de descuento) indican que la política monetaria expansiva de la FED permitió salir de una recesión provocada por su anterior decisión contractiva para combatir la inflación. Pero, ¿Fue la FED realmente expansiva como para permitir a la economía salir de la recesión? ¿O la economía ya había salido cuando se implementó? 


El término "política monetaria expansiva" significa que una autoridad monetaria manipula a discreción con diversas medidas (por eso es "política") la cantidad y disponibilidad de dinero en circulación (por eso es "monetaria") de manera de aumentarla o mantener una tasa de crecimiento positiva (por eso es "expansiva"). Mediante eso puede influir, entre otras cosas, la tasa de interés o la inflación. 


Por lo tanto, si es cierto que la política monetaria expansiva sacó a Estados Unidos de la recesión de 1920-21, debemos ver que la cantidad de dinero aumenta. Observar únicamente la tasa de interés como un indicador de que la política monetaria es expansiva (o contractiva) es caer en la falacia de la tasa de interés identificada por Friedman (y antes por Mises). Los movimientos de las tasas de interés, por si solos, no indican qué tipo de política monetaria se lleva a cabo.


Empecemos por este gráfico sacado de FRASER (página 369 del Banking and Monetary Statistics, 1914-1941). En él se ven los activos de la FED desde abril de 1919 hasta junio de 1923. Observen el decrecimiento masivo del "Total" de los activos que no son oro de la FED. También se vendieron títulos públicos prácticamente hasta enero de 1922. La recesión según el NBER duró 18 meses desde enero de 1920 hasta julio de 1921 (el área rosada del gráfico).

Lo importante es observar como la recesión empieza mientras el total crece inicialmente y termina cuando la contracción continúa. Es decir, la recesión terminó cuando la FED todavía seguía con una política contractiva vendiendo masivamente, entre otras cosas, letras descontadas. El total se contrajo hasta el mínimo en agosto de 1922, pero la recesión terminó en julio de 1921. Como señala Selgin, la expansión monetaria que ciertamente pudo haber ayudado a la recuperación fue debido al ingreso de oro. Lo cual no es gracias a la activista FED sino al mecanismo de precios (la caída enorme de los mismos).


Ahora veamos lo que ocurrió con la producción industrial. Observen que el índice cae cuando el total aún no empieza a contraerse de forma importante. Luego deja de disminuir y empieza a crecer nuevamente aun cuando el total de activos seguía disminuyendo. Es decir, la actividad se empieza a recuperar incluso cuando la oferta monetaria era contraída intencionalmente por la FED.


Con los datos de la base monetaria que da la FED pasa algo similar. La misma se contrae hasta febrero de 1922. Varios meses luego de terminada la recesión.


El índice industrial comienza a crecer incluso a medida que cae la base monetaria. De nuevo, no se observa una política monetaria expansiva para ayudar la recuperación.


Según Friedman y Schwartz (páginas 709-10, 801-03), el dinero de alta potencia sigue el mismo patrón. Continúa contrayéndose hasta enero de 1922 y la recesión ya había terminado.


La industria ya empieza su recuperación cuando el dinero de alta potencia sigue cayendo.


El M1 y M2 caen hasta el mínimo en enero de 1922. A pesar de que decrece poco, no se puede decir para nada que la política monetaria fuera expansiva y sacó a la economía de la recesión. La cantidad no se incrementa hasta luego de enero de 1922 cuando la caída de actividad ya había terminado meses atrás.


El índice industrial confirma que la economía ya se movía en la senda de crecimiento cuando la cantidad amplia de dinero M1 y M2 seguía bajando.


Si tomamos la variación anual de M1 y M2 las cosas empeoran para la tesis keynesiana y monetarista. Noten como la recesión ya está terminada y la oferta monetaria amplia se sigue contrayendo (¡M1 a tasa de dos dígitos!) con respecto al año anterior.


El comportamiento del índice industrial es aún más elocuente. Crece casi continuamente en el periodo con la oferta monetaria contrayéndose con respecto al año anterior. Por lo que, por enésima vez, es muy difícil decir que fue la política monetaria expansiva lo que sacó a la economía de la recesión.


Incluso tomando la variación anual de la industria se ve que comienza a crecer a tasas de más de 20 % antes de que el crecimiento anual monetario sea positivo. Como explica correctamente Jeffrey Herbener, en 1922 el dinero de alta potencia aumentó 6,4 % y el M2 un 11,6 %. La expansión de la oferta monetaria fue mucho mayor que el impulso de la FED. Lo cual implica que aumentó la confianza de los negocios, la inversión, los préstamos y la creación de depósitos; no que la FED fuera muy expansiva.

En conclusión no puede decirse que la economía salió de la crisis de 1920-21 únicamente debido a la política monetaria (manejo de la oferta de dinero) expansiva de la FED. La cantidad de dinero continuaba contrayéndose cuando la economía ya había salido de la recesión.

miércoles, 10 de abril de 2013

Just Nine Months


Watching this excellent and short video, I heard a very interesting comment made by Rothbard. I have also seen many people in internet asking about this "nine months' quote".


He was talking about the 1920-21 Depression and in 00:55 Rothbard said: 
"[T]he recession which was very deep, it was a real depression, there was big unemployment, prices fell sharply and there was a lot of bankruptcies. Was over in nine months."
I wondered where did he get that data? So I went to Fred II and this is the excelized result:
 

There you can see the peak before the continuos falling of industrial production. Production fell nine months before it starts to recover. This is what I think Rothbard could be referring. 

Vernon[1] and Friedman-Schwartz[2] confirm that the real severe part of the contraction took place in months or a year at maximum.


domingo, 17 de marzo de 2013

Como Combatir Una Recesión Sin Convertirla en Una Gran Depresión en el Intento: La Ultima Depresión “Laissez Faire”: 1920-21


Estamos habituados a que cuando se habla de crisis económicas importantes casi inmediatamente sale el tema de la Gran Depresión y las inevitables comparaciones con ella. Después de todo, todo el mundo sabe lo que fue la Gran Depresión. Sin embargo hay una depresión muy importante, que fue previa a ella y de la cual seguramente nunca oíste hablar ni en la tele, ni en los libros de texto de tu facultad, ni en los diarios, ni en el NatGeo/History, ni en la radio, ni de ningún economista, ni en ningún lado: La Depresión Americana de 1920-21[1]. ¿Por qué es importante? Porque en varios aspectos fue más profunda que la Gran Depresión (GD) y aún así la economía americana salió en solo meses, mientas que en el caso de la GD se tardo años de sufrimiento para millones y creo las condiciones para lo peor que ha visto la humanidad en el Siglo XX.

El manual dice "en caso de recesión/depresión hay que aumentar el gasto publico, aumentar el déficit, aumentar los impuestos (en especial a los ricos), aumentar la oferta monetaria, bajar las tasas de interés, mantener los salarios y evitar que bajen, cerrar la economía a la malvada competencia externa, regular la economía (aún más de lo que YA ESTABA regulada antes de la crisis) pues el mercado libre causo el problema y un innumerable e intervencionista etcétera.". Solo así podrá salir la economía de la mala situación, dicen. 

Sin embargo hay un caso histórico en el que gracias a que se hizo exactamente lo contrario de todo lo que los expertos recomiendan, la economía salió de una depresión/recesión extremadamente profunda en muy poco tiempo. ¿Cuan profunda? ¿Cuan mala? Veamos...


Empleo

El desempleo trepó desde el 5.20 en 1920 hasta el 11.70 en 1921[2], aumentó un 125% en un único año. Sin embargo así de rápido como subió  también bajo: tan solo al año siguiente el desempleo cayó hasta el 6.70 y en 1923 ya se había reducido hasta el 2.40. 


Tasa de desempleo 1919-1923

Pero veamos ese desempleo en perspectiva. Por supuesto si lo comparamos con la GD se ve bajo, pero en términos de principios de Siglo, el de 1921 fue el desempleo mas alto registrado hasta los 30s. No estamos hablando de poca cosa acá. En un solo año una tasa extraordinariamente alta se redujo a casi la mitad y luego bajo más aún. ¿A que se debió tan "milagroso" proceso?

Tasa de desempleo 1900-1940


Salarios y Precios


La respuesta a ello es que: En un mercado relativamente libre, los salarios pueden ajustarse a shocks enormes. La economía americana tenia salarios mucho más flexibles a principios de los años 20's que al final de ellos y durante la GD. Eso explica que en el primer caso la economía y el empleo se recuperaron rápidamente en unos meses mientras que en el segundo pasó más de una década[3]. 

Veamos el shock de precios que sufrió USA: Desde su pico (20.90) en junio de 1920 hasta el mismo mes de 1921 (17.60) el CPI bajo 15.80% en 12 meses[4]. Al mismo tiempo los salarios bajaron casi un 20% en solo un año[5], es decir la economía se ajustó, a pesar de la caída de precios más grande de la historia del Siglo XX[6], debido a que los salarios cayeron tanto o más que los precios rápidamente. Fue esa caída tan pronunciada de los salarios con respecto a los precios, junto con la liquidación (de las industrias levantadas por error debido a la política de dinero barato) causada por la tasa de interés inusualmente alta, lo que impulsó la recuperación.[7]


Variación anual del Indice de Precios al Consumidor 1919-1924 

Una vez más le demos perspectiva a esto. ¿Cuan grande fue la caída del nivel de precios? Pues como se ve en el gráfico que va desde 1919 a 2009, fue la caída mas grande de precios de la historia del Siglo XX. Así es, mayor en un solo año que cualquier año de la GD.  

Variación anual del Indice de Precios al Consumidor 1913-2009

A pesar de la enorme caída de nivel general de precios ("deflación"), los salarios también cayeron. Eso fue un gran factor de ayuda a la suba de empleo en la economía. Incluso viendo los valores absolutos de los salarios (no su variación anual) se observa una caída notable.

Variación anual del Indice de Precios al Consumidor y salarios 1918-1924
Salarios totales en todas las industrias


Política Monetaria

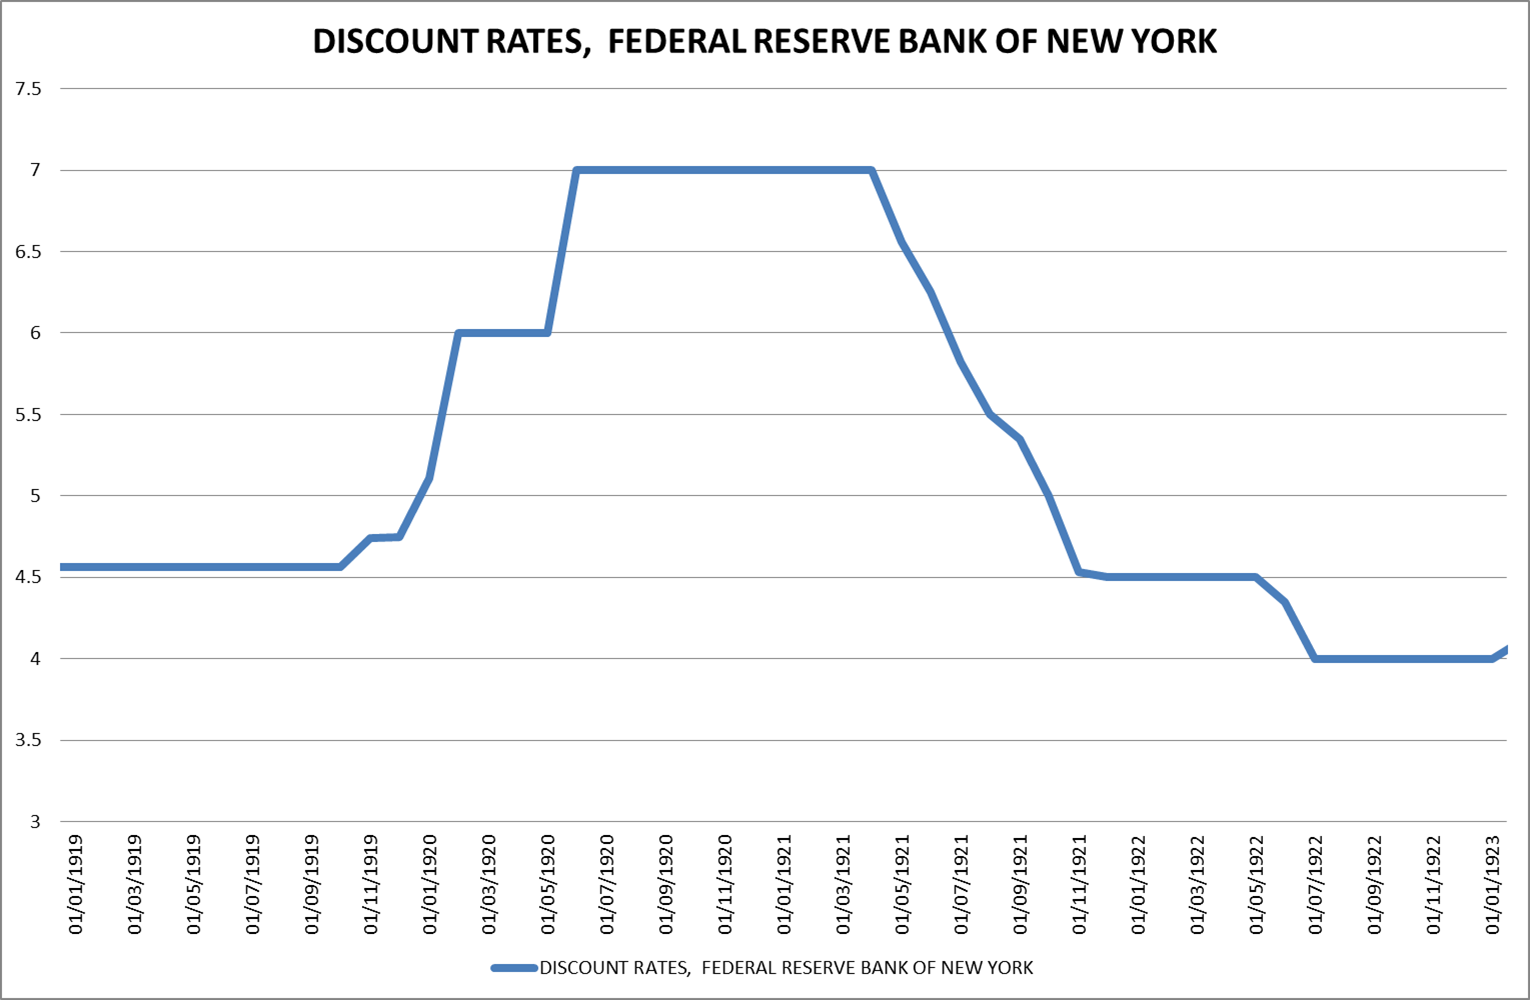
Pero ¿A que se debió la recesión en primer lugar? A la enorme expansión monetaria debido al esfuerzo bélico de USA durante la Primera Guerra Mundial. Ello provocó, ademas de un Boom insostenible que inevitablemente terminó en la recesión que estamos viendo, la inflación más grande del Siglo desde que la Reserva Federal (FED) se inauguró. En noviembre de 1918 la inflación fue de 20.74% con respecto al mismo mes del año anterior, disminuyo por un tiempo y luego comenzó a aumentar a principios del año 20 de nuevo ubicándose en junio de 1920 hasta el record de 23.67%. La FED empezó a aumentar la tasa de interés de descuento en noviembre de 1919 del 4.56 al 4.74, y de ahí la continuo subiendo al 6.00 en febrero hasta un increíble y record 7.00 en junio de 1920[8], manteniéndola así por 11 meses a pesar de la recesión. Es decir que a pesar de lo severo de la depresión (un desempleo medio de 11.70%), el Banco Central mantuvo la tasa de interés a un altura record por casi un año, recién en mayo comenzó a bajarla.

Tasa de interés 1919-1923
¿Se preguntan cual fue la causa del shock "deflacionario" que provoco la enorme caída de precios vista mas arriba? ¿Cómo se comportó la oferta monetaria? La Base Monetaria empezó a contraerse (con respecto al año anterior) desde febrero de 1921, pero a partir de julio se contrajo a tasas de más de -11% anuales, llegando a otro record del Siglo XX: En octubre y noviembre de 1921 la Base se contrajo -15.48%.[9] Ni siquiera al inicio de la GD la contracción monetaria fue tan grande. Sin embargo, de acuerdo con algunos monetaristas que culpan a la reducción de oferta monetaria como la causa de la misma[10], los años 20’s no fueron una década de “Gigantesca Depresión”, sino fue de las productivas de la historia. De acuerdo a la explicación de Chicago de la GD, la década del 20 debió haber sido horrorosa, mucho peor que la del 30, sin embargo no fue así.  La Base siguió decreciendo a tasa cada vez menor hasta que recién en 1922, terminada la depresión, en el mes de abril la tasa negativa de crecimiento dejo de ser de dos dígitos y en octubre ya comenzó a ser positiva con lo que comenzó una nueva expansión. La oferta monetaria M1 paso de 23.73 billones en 1920 a 21.51 en 1921, una caída de 9.36%, y el M2 paso de 34.80 a 32.85 en esos años, cayendo un 5.60%[11]. En términos mensuales la cantidad de dinero empezó a disminuir en septiembre de 1920 que llego hasta 34776 y en setiembre de 1921 estaba en 31735, una disminución de 8.74%, desde entonces comenzó a aumentar de nuevo[12].

Base Monetaria variación anual 1918-1942
Base Monetaria variación anual 1919-2007

M1 y M2 variación anual 1915-1923 según Balke y Gordon
M1 y M2 variación anual 1915-1923 según Commerce
Stock de dinero variación anual 1915-1923 según Friedman y Schwartz
Actividad

El PBN real cayó un 8.71% y el mismo pero per cápita un 10.49% entre 1920 y 1921[13] y el nominal un 23.93% en ese periodo. La producción industrial cayó 32.54% desde el pico al fondo.

PBN real y nominal, total y per capita variación anual según Commerce
PBN real y nominal, total y per capita variación anual según measuringworth.com
PBN real y nominal variación anual según Romer
Producción Industrial
Producción Industrial variación anual
Producción física, numero de asalariados y producción por asalariado
Política Fiscal

La política fiscal fue implacable: El gasto federal entre los años fiscales de 1919 y 1920 paso de 18.5 billones de dólares a 6.4 billones (ya venia bajando debido a que la I Guerra Mundial recién terminaba), una sorprendente baja de 65.41% en solo un año, luego en 1921 bajo un 20.31% hasta los 5.1 billones y finalmente en 1922 llegó hasta los 3.4 billones cayendo un 33.33% más aún. Los ingresos fiscales se mantuvieron por encima de los gastos, es decir que no se recurrió al déficit fiscal para tratar de combatir la depresión sino al contrario: lo que sobró permitió reducir la deuda pública. Los ingresos fiscales fueron: 6.7 billones en 1920, 5.6 billones en 1921 y 4.1 en 1922. La deuda pública se redujo de 24.3 billones en 1920, pasando por 24 billones en 1921 hasta los 23 billones en 1922[14]. En ese periodo además se comenzó a bajar el impuesto a los ingresos desde un altísimo 73% para los que obtenían $1.000.000 anual en 1921 hasta el 24% en 1925, también bajo los impuestos a los pobres del 4% al 1.5% en el mismo periodo, se le aplico a los que ganaban entre $0 y $4.000.[15] La cantidad de empleados civiles pagos del gobierno bajo 14.36% solo entre 1920 y 1921. La baja de impuestos permitió el enorme salto de productividad de la economía norteamericana en los años 20’s[16] e hizo que fuera una de las épocas más productivas de la historia, cambiando totalmente el nivel de vida del americano.[17]


Gasto publico en miles de millones de dolares
Gasto publico variación anual
Impuesto a los ingresos tasas
Gasto publico, ingresos públicos y déficit/superávit en miles de millones de dolares
Deuda publica en miles de millones de dolares
Conclusión

Compárece todo lo anterior con lo que se hizo en 1929 y en adelante para "combatir" la crisis: Se contrajo al oferta monetaria y luego se expandió de nuevo, se bajó la tasa de interés, aumentaron los impuestos, aumentó el proteccionismo, aumentó el gasto publico enormemente, aumentó el déficit fiscal, el estado y los sindicatos no permitieron a los salarios caer como cayó el nivel de precios, etc. El resultado fue transformar una simple recesión, que debería haber terminado en unos meses como la mucho mas profunda de 1920-21[18], en una Gran Depresión.

La llegada de la depresión luego de una política de dinero barato (expansión crediticia) es inevitable. La Depresión 1920-21 demuestra que hay una alternativa. Existen únicamente dos caminos posibles para enfrentar una crisis:

Opción (a): Al reducir el peso del estado en la economía la  inevitable crisis es profunda pero corta, una Depresión en "V".  Todas las malas inversiones (debidas a la influencia monetaria del estado) se purgan rápidamente porque el mercado es muy eficiente en términos dinámicos.

Opción (b): Aumentar la intervención estatal y hacer que una recesión normal se transforme en una Gran Depresión durante décadas, una Depresión en "L".

La opción (a) es mala, pero la opción (b) es mucho peor. Lamentablemente la solidez real de esa recuperación de inicios de los 20's se encontró en simultaneo con una nueva expansión monetaria insostenible que se inicio en 1922, se consolidó en 1926-29 y que terminaría con la crisis del 29.